
Finanzielle Bildung von Kindern ab dem frühesten Alter
Geld ist eine der häufigsten Stressquellen im Erwachsenenleben, und dennoch wird ihm in der Erziehung überraschend wenig Aufmerksamkeit gewidmet. Die meisten Eltern sind sich einig, dass finanzielle Bildung wichtig ist, doch wenn es um ein konkretes Gespräch beim Abendessen geht, verschwindet das Thema irgendwie von selbst. Dabei werden genau zu Hause, in alltäglichen Situationen, die Grundlagen dafür gelegt, wie ein Mensch sein ganzes Leben lang mit Geld umgehen wird.
Studien zeigen immer wieder, dass finanzielle Gewohnheiten sich viel früher herausbilden, als die meisten Eltern erwarten würden. Laut einer Studie der University of Cambridge sind grundlegende Einstellungen zum Geld bereits mit sieben Jahren weitgehend geprägt. Das bedeutet nicht, dass ein Vorschulkind ein Anlageportfolio verstehen sollte, aber es bedeutet definitiv, dass es zu spät ist, mit Gesprächen über Finanzen bis zur weiterführenden Schule zu warten.
Die gute Nachricht ist, dass Gespräche mit Kindern über Geld keine Wissenschaft sein müssen. Es reicht zu wissen, was ein Kind in einem bestimmten Alter verstehen kann, und die Art und Weise, wie das Thema eröffnet wird, daran anzupassen.
Probieren Sie unsere natürlichen Produkte


Kleine Kinder und erste Schritte: die Welt der Münzen und Entscheidungen
Bei den Jüngsten, etwa von drei bis sechs Jahren, geht es vor allem darum, dass sie verstehen, dass Geld keine magische Sache ist, die man aus dem Geldautomaten holt, wann immer man es braucht. In diesem Alter denken Kinder konkret und in der Gegenwart, sodass abstrakte Begriffe wie „für die Zukunft sparen" oder „Familienbudget" keinen Sinn ergeben. Was Sinn ergibt, ist direkte Erfahrung.
Ein einfaches Beispiel aus dem Leben: Ein Elternteil nimmt das Kind mit in den Laden und gibt ihm Kleingeld in die Hand. Das Kind darf sich eine kleine Süßigkeit oder ein Spielzeug aussuchen. Dabei lernt es, dass man für Geld Dinge bekommt, aber gleichzeitig, dass eine Wahl die andere ausschließt. Dieses grundlegende Verständnis von Kompromiss und Auswahl ist der erste Baustein der finanziellen Intelligenz.
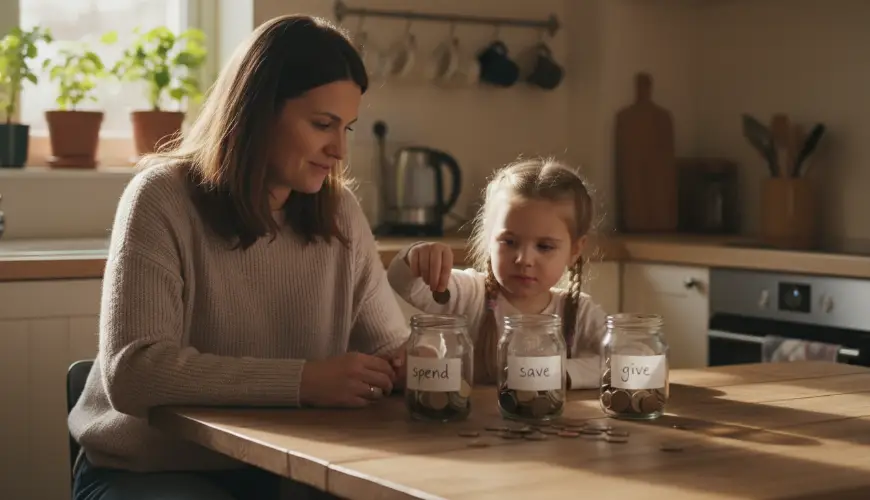
In diesem Alter funktionieren durchsichtige Spardosen oder Gläser sehr gut, in denen das Kind sehen kann, wie sich die Münzen ansammeln. Die physische Präsenz von Geld ist für ein kleines Kind entscheidend – eine Karte oder eine mobile Zahlung hat für es schlicht kein reales Gewicht. Eltern können ein einfaches System mit drei Gläsern einführen: eines zum Ausgeben, eines zum Sparen und eines zum Verschenken. Dieser Ansatz, der vom amerikanischen Finanzpädagogen Ron Lieber populär gemacht wurde, lehrt Kinder von klein auf, dass Geld verschiedene Zwecke hat und dass man bewusst damit umgehen kann.
Gespräche in diesem Alter sollten kurz, spielerisch und an eine konkrete Situation geknüpft sein. Es ist nicht nötig zu erklären, wie die Wirtschaft funktioniert – es reicht zu sagen: „Siehst du das Spielzeug? Es kostet so viel, wie du gerade in der Hand hast. Möchtest du es kaufen oder das Geld aufheben?" Das Kind erlebt so echtes Entscheiden, nicht nur Theorie.
Wichtig ist auch, den Einfluss des eigenen Verhaltens nicht zu unterschätzen. Kinder in diesem Alter sind Beobachter par excellence. Wenn sie sehen, wie Eltern gedankenlos einkaufen oder umgekehrt wie sorgfältig sie Preise vergleichen, übernehmen sie diese Muster, lange bevor sie in der Lage sind, darüber nachzudenken.
Schulalter: Taschengeld, Arbeit und das Verständnis von Wert
Zwischen sieben und zwölf Jahren eröffnet sich dem Kind eine völlig neue Welt an Möglichkeiten, was die finanzielle Erziehung betrifft. Das Denken wird logischer, das Kind versteht Zeit und kann sich vorstellen, für etwas zu sparen. Hier kommt das Taschengeld als eines der wirksamsten Instrumente ins Spiel, die Eltern zur Verfügung haben.
Die Debatte darüber, ob das Taschengeld an Hausarbeiten geknüpft oder bedingungslos gegeben werden soll, hat keine einzig richtige Antwort. Jeder Ansatz hat seine Vor- und Nachteile. Bedingtes Taschengeld lehrt, dass Geld eine Belohnung für Arbeit ist – was der Realität der Erwachsenenwelt entspricht. Andererseits gibt bedingungsloses Taschengeld dem Kind Raum, ohne Druck haushalten zu lernen und zu verstehen, dass Hausarbeiten Teil des familiären Zusammenlebens sind, keine Handelstransaktion. Viele Experten für Kinderpsychologie empfehlen eine Kombination: ein Grundtaschengeld ohne Bedingungen und die Möglichkeit, für außerordentliche Aufgaben etwas hinzuzuverdienen.
Egal für welchen Ansatz sich Eltern entscheiden, entscheidend ist, dem Kind echte Autonomie bei der Entscheidung zu geben, wie es das Taschengeld ausgibt. Wenn ein Elternteil ständig eingreift und jeden Kauf kommentiert, lernt das Kind keine Verantwortung – es lernt nur, Kritik zu vermeiden. Das Kind eine Kleinigkeit kaufen zu lassen und sich danach darüber zu beklagen, ist eine wertvolle Lektion, die kein Gespräch vollständig ersetzen kann.
Genau in diesem Alter ist es auch sinnvoll, über den Wert von Dingen in einem breiteren Kontext zu sprechen. Wie entstand der Pullover, den das Kind kaufen möchte? Wer hat ihn unter welchen Bedingungen hergestellt? Diese Themen verbinden finanzielle Bildung auf natürliche Weise mit Werten wie Fair Trade, Nachhaltigkeit oder ethischem Konsum – und Kinder im Schulalter sind für solche Themen überraschend offen. Es geht nicht ums Moralisieren, sondern um eine Erweiterung des Blickwinkels: Geld sind nicht nur Zahlen, es sind Entscheidungen, die Auswirkungen haben.
Eine clevere Möglichkeit, diese Themen zu eröffnen, ist gemeinsames Einkaufen – sei es Kleidung, Spielzeug oder Lebensmittel. Preise vergleichen, Inhaltsstoffe lesen, Alternativen suchen: All das sind praktische Fähigkeiten, die das Kind auf natürliche Weise in einem realen Kontext erlernt. Und wenn die Familie bewusst umweltfreundliche Produkte oder lokal hergestellte Waren wählt, ist das eine großartige Gelegenheit zu erklären, warum es sich manchmal lohnt, mehr für etwas zu bezahlen, das hochwertiger oder ethischer ist.
Wie Warren Buffett einmal sagte: „Je früher du lernst zu sparen und zu investieren, desto besser für dich." Dieser Gedanke gilt auch in der Kinderwelt, wenn auch in einem viel bescheideneren Maßstab – ein Schulkind, das einen Teil seines Taschengeldes für eine Traumsache zurücklegt, erlebt im Kleinen genau das Prinzip, das Buffett beschreibt.
Jugendalter: Zeit für echte finanzielle Bildung
Teenager stehen an der Schwelle zum Erwachsenenleben und ihre finanziellen Entscheidungen beginnen reale Konsequenzen zu haben. Ein Nebenjob, ein eigenes Konto, erste größere Anschaffungen – all das bringt neue Herausforderungen und Chancen mit sich. Und genau hier hören viele Eltern entweder ganz auf, über Geld zu sprechen (weil der Teenager es „ja schon weiß"), oder sie beginnen mit Vorträgen, die Jugendliche von jeder Diskussion abschrecken.
Ein wirksamer Ansatz ist ein anderer: statt Vorträgen den Teenager in echte finanzielle Entscheidungen der Familie einzubeziehen. Nicht damit er die Verantwortung für die Familienfinanzen trägt, sondern damit er sieht, wie es in der Praxis funktioniert. Was kostet der Strom? Wie wird ein Familienbudget aufgestellt? Was bedeutet eine Hypothek? Diese Gespräche müssen nicht formell sein – sie können sich ganz natürlich aus alltäglichen Situationen ergeben.
Ein eigenes Bankkonto ist für einen Teenager ein wichtiger Meilenstein. Eigenes Geld verwalten, Ausgaben verfolgen und vorausplanen sind Fähigkeiten, die man nicht aus einem Buch lernen kann – sie müssen erlebt werden. Eltern können helfen, grundlegende Regeln aufzustellen und Unterstützung anzubieten, aber übermäßige Kontrolle sabotiert diesen Prozess.
In diesem Alter ist es auch angebracht, Themen wie Kreditkarten, Kredite oder Zinsen anzusprechen. Viele junge Menschen geraten genau deshalb in finanzielle Schwierigkeiten, weil sie nie verstanden haben, wie Schulden funktionieren. An einem einfachen Beispiel zu erklären, was es bedeutet, sich Geld mit Zinsen zu leihen, ist eine Investition in die Zukunft des Kindes, die sich vielfach auszahlt.
Interessanterweise zeigen OECD-Studien zur finanziellen Bildung von Jugendlichen immer wieder, dass junge Menschen, die zu Hause mit ihren Eltern über Finanzen gesprochen haben, im Erwachsenenleben deutlich bessere Ergebnisse beim Umgang mit Geld erzielen. Die Schule kann zwar Theorie vermitteln, aber die Familie gibt den Kontext und die Werte, die genauso wichtig sind.
Jugendliche beginnen auch, die Konsumkultur kritischer wahrzunehmen – oder geraten unter dem Druck von Gleichaltrigen in sie hinein. Gespräche über Werbung, darüber, wie Marketing funktioniert und warum uns bestimmte Dinge zum Kauf verleiten, sind in diesem Alter ungemein wertvoll. Einem Teenager beizubringen, zwischen dem, was er wirklich will, und dem, was ihm jemand verkaufen möchte, zu unterscheiden, ist eines der wichtigsten Dinge, die Eltern ihm mitgeben können.
Finanzielle Erziehung ist kein einmaliges Gespräch, sondern ein langfristiger Prozess, der sich daran anpasst, wie das Kind heranwächst. Man muss kein Finanzexperte sein und auch nicht das eigene Haushaltswesen perfekt im Griff haben – es reicht, bereit zu sein, offen zu sprechen, Fehler zu machen und gemeinsam daraus zu lernen. Kinder, die sehen, wie Eltern bewusst und überlegt über Geld nachdenken, übernehmen diese Haltung ganz natürlich. Und das ist ein Fundament, auf dem man ein ganzes Leben lang aufbauen kann.